
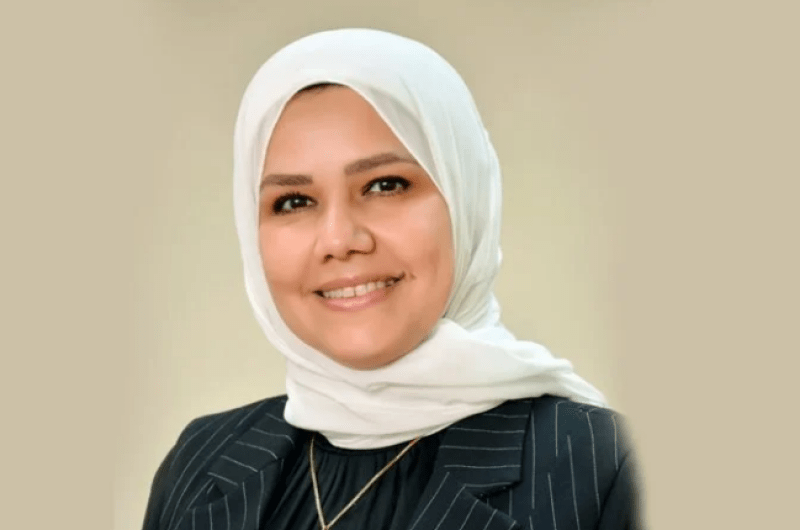
أكدت رشا عبد العال، رئيس مصلحة الضرائب المصرية، أن التعديلات التشريعية الجديدة تستهدف الاستجابة لمطالب المجتمع الضريبي وإنهاء الفحص الجزافي، وترسيخ الاعتماد على آليات التحول الرقمي في إجراءات الفحص والمحاسبة الضريبية.
وأوضحت أن إلغاء المادة 18 من قانون الضريبة على الدخل يعني القضاء بشكل كامل على نظام المحاسبة التقديرية، وإلغاء الغطاء التشريعي الذي كان يسمح بالاعتماد عليها، بما يمهد للانتقال إلى منظومة تعتمد على الفحص الإلكتروني والمستندي.
الفحص يعتمد على الفواتير والإيصالات الرقمية
وأشارت رئيس مصلحة الضرائب إلى أن المنظومة الجديدة تستهدف الاعتماد بصورة كاملة على الفحص الإلكتروني والمستندي، استنادًا إلى البيانات والمستندات الرقمية، وفي مقدمتها الفواتير والإيصالات الإلكترونية.
ويأتي ذلك في إطار توجه مصلحة الضرائب نحو توسيع نطاق التحول الرقمي، وربط إجراءات الفحص بالبيانات الفعلية المسجلة إلكترونيًا، بما يدعم تطوير العلاقة بين المصلحة والممولين.
استمرار التعليمات الحالية حتى 2027
وأكدت رشا عبد العال استمرار العمل بالتعليمات الحالية للفترات الضريبية حتى عام 2027، على أن يبدأ التطبيق الفعلي للالتزام بمسك الدفاتر المنتظمة اعتبارًا من الفترة الضريبية لعام 2028.
ويمنح هذا الإطار الزمني المنشآت والمشروعات فترة للاستعداد للانتقال إلى المنظومة الجديدة، واستكمال المتطلبات المحاسبية والتنظيمية اللازمة.
نظام ميسر للمنشآت حتى 20 مليون جنيه
ولفتت رئيس مصلحة الضرائب إلى أن القانون رقم 6 لسنة 2025 يوفر نظامًا ضريبيًا ميسرًا للمنشآت والمشروعات التي لا يتجاوز رقم أعمالها السنوي 20 مليون جنيه.
ويأتي هذا النظام ضمن توجهات الدولة لتبسيط الإجراءات الضريبية وتوفير آليات أكثر ملاءمة للمنشآت والمشروعات ذات حجم الأعمال المحدود، بالتوازي مع تطوير منظومة الفحص والاعتماد بصورة أكبر على الحلول الرقمية.
 Follow the latest news on Google News


