

Center of Earth Developments .. عنوان المشروعات المميزة
Center of Earth Developments .. ملاءة مالية ورؤية عصرية لمشروعات مستدامة
الدكتور محمد الجمل رئيس القطاع التجاري بالشركة:
قريبًا .. طرح مشروع ملاذ الفندقي بالشيخ زايد بمزايا تنافسية وعروض حصرية
نجمة بلازا يدخل مرحلة الإنشاءات.. و1.2 مليار جنيه الاستتثمارات المستهدفة للمشروع
طرح وحدات نجمة بلازا بآليات جديدة أبرزها الحصص التشاركية.. والشركة تسعي لجذب عدد من العلامات التجارية الكبري
تصحيح مسار السوق العقاري أصبح ضرورة.. ومنصات إعادة البيع طوق نجاة للمتعثرين
في مرحلة دقيقة من تاريخ القطاع العقاري المصري، تتداخل فيها التحديات الهيكلية وضغوط التكلفة مع التحولات الجوهرية في سلوك المستثمر والعميل النهائي، تبرز الرؤى الاستثمارية المنضبطة كطوق نجاة يعيد ضبط الإيقاع ويصيغ مفاهيم «النمو المستدام»، ومن قلب هذه المتغيرات، تطل شركة «سنتر أوف إيرث للتطوير العقاري برؤية تنفذ إلى عمق المعادلة العقارية.
لا تُقاس جدارة المطور العقاري في الأسواق التنافسية بحجم المبيعات اللحظية فحسب، بل بقدرته على الوفاء بالالتزامات، والابتكار في أدوات التمويل والتشغيل، وخلق منتج يلبي الاحتياجات الفعلية للقوة الشرائية الحقيقية.
ووسط هذه الرؤية الاستراتيجية، تخطو شركة «سنتر أوف إيرث للتطوير العقاري» خطوات واثقة نحو إعادة ترتيب أولويات الاستثمار التجاري والفندقي في مصر.
ترتكز «سنتر أوف إيرث» على خلفية تطويرية راسخة تتجاوز الـ 12 عاماً لمؤسسيها، لتطرح رؤية تنقيذية وواقعية حول آليات ضبط العلاقة بين المطور والوسيط والعميل، مستندة إلى نماذج عمل مستحدثة مثل "الملكية التشاركية" والإدارة التشغيلية الاحترافية.
استدامة العقار تبدأ من الانضباط التنفيذي، ولا توجد معادلة ناجحة دون تحقيق المكسب المشترك لجميع الأطراف.. بهذه الفلسفة التنفيذية الصارمة يفتتح مسئولو شركة سنتر أوف إيرث للتطوير العقاري (Center of Earth Developments) قراءتهم الشاملة لمستجدات وحاضر القطاع العقاري في مصر.
في حوار اتسم بالشفافية والصراحة المهنية مع الدكتور محمد الجمل رئيس القطاع التجاري بالشركة، حيث تلتقي الخبرة الممتدة لأكثر من 18 عاماً بالحلول المبتكرة، لتنتج نماذج استثمارية تتجاوز منطق البيع السريع إلى إرساء الشراكة التشغيلية الحقيقية، وفي هذا الحوار الممتد، نغوص في فكر الإدارة العليا للشركة، لتفكيك تعقيدات المشهد العقاري: من تصحيح مسار التسعير والتحوط المالي، مروراً بإعادة هيكلة العمولات والوساطة.
يستعرض الجمل تشخيصاً دقيقاً لظواهر التضخم والمضاربة، وطرق معالجتها عبر الطرح الذكي والمشروعات المبتكرة. كما تُسلط الضوء تفصيلياً على مشروعها الأيقوني «نجمة بلازا» بالحي التاسع، وطرحها الفندقي الجديد «ملاذ» في الشيخ زايد الجديدة، لتقدم خارطة طريق استثمارية تُوازن بين طموح المطور وتطلعات العميل.
لمزيد من التفاصيل في الحوار التالي:
كيف تقيّمون أداء السوق العقاري المصري في التوقيت الحالي، في ظل التحديات المرتبطة بتراجع أو تغير القوة الشرائية، وتنوع المنتجات العقارية المطروحة واختلاف الشرائح المستهدفة؟ وإلى أي مدى تأثرت حركة السوق بتغير سلوك العملاء واحتياجاتهم بعد عام 2024؟ وما أبرز المؤشرات التي ترون أنها سترسم اتجاه السوق خلال الفترة المقبلة، خاصة في ظل دخول مستثمرين ومطورين بخبرات واستراتيجيات متفاوتة، وعدم قدرة بعضهم على تقدير متغيرات السوق ومخاطره بصورة دقيقة؟
السوق العقاري المصري مرّ خلال السنوات الماضية بمجموعة من التحولات، وكان من أبرزها دخول عدد كبير من المطورين العقاريين إلى السوق، خاصة مع بداية التوسع العمراني في العاصمة الإدارية الجديدة خلال عامي 2017 و2018، في ظل التيسيرات التي أتاحتها الدولة، وهو ما شجّع بعض المستثمرين على تأسيس شركات تطوير عقاري دون امتلاك الخبرة الكافية لإدارة هذا النشاط.
وفي بعض الحالات، اعتمد تأسيس الشركات على تجميع رؤوس أموال محدودة من مجموعة من الشركاء، ثم الحصول على أراضٍ وطرح مشروعات للبيع، دون وجود خبرة مؤسسية كافية أو دراسة دقيقة لمتطلبات السوق وتكاليف التنفيذ ومخاطره. وانعكس ذلك أيضًا على قطاع المبيعات، مع التوسع السريع في تعيين الكوادر وترقيتها إلى مناصب قيادية خلال فترات قصيرة، بما لم يكن يتناسب دائمًا مع حجم الخبرة المطلوبة لإدارة عملية البيع بصورة احترافية.
كذلك، اعتمد بعض المطورين على سياسة البيع المبكر للمشروعات بأسعار لم تكن تعكس بالضرورة التكلفة الفعلية للتنفيذ عند التسليم، وهو ما وضع بعض الشركات أمام تحديات كبيرة لاحقًا، خاصة مع ارتفاع تكاليف البناء والتضخم. فالشركة التي طرحت وحداتها بأسعار منخفضة نسبيًا، وبأنظمة سداد طويلة الأجل، قد تجد نفسها بعد سنوات مطالبة بتنفيذ المشروع في ظل ارتفاع كبير في تكاليف الإنشاء، الأمر الذي يضغط على هوامش الربحية وقدرتها على الالتزام بالجداول الزمنية.
أما المحور الثاني، فيتعلق بطبيعة الطلب على العقار، وتحديدًا دخول شريحة من المضاربين إلى السوق. فمن المهم التمييز بين ثلاثة أنماط رئيسية من المشترين: العميل النهائي الذي يشتري الوحدة لاستخدامها للسكن أو لممارسة نشاط تجاري أو إداري أو طبي، والمستثمر الذي يستهدف تحقيق عائد دوري من الإيجار أو الربح من إعادة البيع، والمضارب الذي يدخل السوق بهدف الاستفادة من الارتفاع السريع في الأسعار، دون أن تكون لديه بالضرورة خطة واضحة للاحتفاظ بالوحدة أو القدرة على استكمال التزاماتها المالية.
وقد ساهمت المضاربات، إلى جانب عوامل أخرى، في زيادة الضغوط على الأسعار في بعض المشروعات. فعندما يطرح المطور عددًا محدودًا من الوحدات، ويجد أمامه آلاف طلبات الحجز أو استمارات إبداء الرغبة في الشراء (EOI)، قد يتعامل مع هذا الإقبال باعتباره دليلًا على وجود طلب حقيقي ومستدام، فيتجه إلى رفع الأسعار. لكن ارتفاع عدد الراغبين في الحجز لا يعني بالضرورة أن جميعهم يمتلكون القدرة المالية على الاستمرار في السداد، أو أنهم يشترون بغرض الاستخدام الفعلي.
وهنا تظهر خطورة المبالغة في تقدير الطلب، خاصة عندما يتحول العقار من أصل استثماري طويل الأجل إلى وسيلة لتحقيق أرباح سريعة من إعادة البيع. فقد دخل بعض العملاء السوق بدافع الخوف من التضخم والرغبة في الحفاظ على قيمة مدخراتهم، بينما شجّع بعض العاملين في المبيعات المشترين على اتخاذ قرارات لا تتناسب مع قدراتهم المالية، من خلال الترويج لإمكانية تحقيق أرباح كبيرة خلال أشهر قليلة، دون توضيح المخاطر المرتبطة بتغير الأسعار وصعوبة إعادة البيع والالتزامات المالية المستمرة.
وفي بعض الحالات، اكتشف المشترون بعد مرور ستة أشهر أو عام أنهم غير قادرين على إعادة بيع وحداتهم بالسعر المتوقع، أو مواصلة سداد الأقساط حتى موعد الاستلام، فاضطروا إلى التنازل عن الوحدات وتحمل خسائر مالية. وتكشف هذه التجارب عن أهمية المسئولية المهنية والأخلاقية في قطاع المبيعات، وضرورة تقديم صورة واقعية للعميل عن طبيعة الاستثمار العقاري، بدلًا من بناء قراره على توقعات غير مضمونة.
ومن هنا نصل إلى قضية التضخم العقاري ومدى ارتباط الأسعار بالقيمة الحقيقية للوحدات. فمن المؤكد أن ارتفاع تكاليف الأراضي ومواد البناء والعمالة والتمويل ينعكس على أسعار العقارات، وهذه عوامل اقتصادية لا يمكن تجاهلها. لكن في المقابل، قد تؤدي المضاربات والمبالغة في تقدير حجم الطلب إلى زيادات سعرية تتجاوز ما تبرره تكاليف التنفيذ وحدها.
والمشكلة الأساسية أن الارتفاع في أسعار العقارات لم يقابله بالضرورة ارتفاع مماثل في دخول المواطنين وقدرتهم الشرائية، وهو ما أدى إلى اتساع الفجوة بين أسعار الوحدات والإمكانات المالية لشريحة كبيرة من العملاء. فالقيمة الحقيقية لأي عقار لا تتحدد بسعر بيعه فقط، وإنما بمدى ملاءمته لاحتياجات المشتري، وقدرته على تحقيق عائد مناسب إذا كان الغرض استثماريًا، ومدى توافق سعره مع مستوى الطلب الفعلي.
وعندما تصل أسعار بعض الوحدات إلى مستويات مرتفعة للغاية، يصبح من الضروري طرح سؤال جوهري: هل السعر يعكس قيمة حقيقية قابلة للاستمرار، أم أنه يتضمن جزءًا من الزيادات التي نتجت عن توقعات المضاربين والمبالغة في تقدير الطلب؟ فليس كل ارتفاع في الأسعار دليلًا على زيادة القيمة الاستثمارية للعقار، كما أن استمرار الأسعار عند مستويات مرتفعة لا يعني بالضرورة وجود قاعدة واسعة من المشترين القادرين على الشراء.
وقد بدأت بعض مظاهر التصحيح تظهر من خلال اتجاه عدد من المطورين إلى تقديم فترات سداد أطول ومقدمات أقل، بدلًا من خفض الأسعار المعلنة بصورة مباشرة. فبدلًا من تخفيض سعر الوحدة يفضل المطور الإبقاء على السعر المعلن مع تمديد فترة السداد من8 سنوات إلى 10 أو 12 سنة، بهدف تخفيف العبء الشهري على العميل والحفاظ على المستوى السعري للمشروع.
لكن يجب الانتباه إلى أن إطالة فترات السداد لا تعني بالضرورة انخفاض التكلفة الحقيقية للوحدة؛ إذ ينبغي النظر إلى إجمالي المبالغ المدفوعة، والقيمة الزمنية للنقود، وشروط التعاقد، وليس إلى قيمة القسط أو المقدم فقط.
أما التحدي الأكبر، فيتمثل في خروج شريحة واسعة من العملاء من دائرة القدرة على الشراء. فالشريحة التي كانت تستهدف وحدات في حدود 3 إلى 5 ملايين جنيه أصبحت تواجه صعوبة متزايدة في العثور على منتجات مناسبة ضمن هذه الميزانية، خاصة في بعض المناطق العمرانية الجديدة التي ارتفعت فيها الأسعار إلى مستويات أعلى بكثير.
وهنا تبرز فجوة واضحة بين ما يطرحه بعض المطورين وما يحتاج إليه السوق فعليًا. فهناك شريحة كبيرة من الشباب والأسر التي تبحث عن وحدة مناسبة للزواج أو الانتقال إلى مسكن أفضل، وتمتلك قدرًا من القدرة الشرائية، لكنها لا تجد المنتج الذي يتناسب مع ميزانيتها ودخلها والتزاماتها المستقبلية. وفي المقابل، يتجه جزء من المعروض إلى شرائح سعرية أعلى، بما يقلص قاعدة العملاء المحتملين.
لذلك، فإن التحدي أمام المطورين لم يعد مقتصرًا على طرح مشروعات جديدة أو زيادة عدد الوحدات، وإنما أصبح مرتبطًا بقدرتهم على فهم التغيرات في القوة الشرائية، وتحديد الشرائح المستهدفة بدقة، وتطوير منتجات عقارية تتناسب مع احتياجاتها الفعلية. فالسوق يحتاج إلى تنوع حقيقي في المساحات والأسعار وأنظمة السداد، مع تحقيق توازن بين الجدوى الاقتصادية للمطور والقدرة المالية للمشتري.
وفي النهاية، فإن استدامة نمو السوق العقاري تتطلب إعادة التوازن بين السعر والقيمة والقدرة الشرائية. فالعقار يظل أحد الأصول الاستثمارية المهمة، لكن نجاح الاستثمار فيه يعتمد على دراسة دقيقة للتكاليف والعوائد والمخاطر، وليس على افتراض أن الأسعار ستواصل الارتفاع إلى ما لا نهاية. كما أن نجاح المطور لا يُقاس فقط بسرعة بيع وحداته عند الطرح، وإنما بقدرته على تنفيذ مشروعاته، والوفاء بالتزاماته، وتقديم منتج يلبي احتياجات السوق، ويحافظ على ثقة العملاء على المدى الطويل.
إذا كان المطورون يرون أن استهداف الشريحة متوسطة الدخل يرفع تكلفة التنفيذ ويقلل هامش الربح، فكيف يمكن الموازنة بين انخفاض هامش الربحية وزيادة حجم المبيعات؟ ولماذا لا يتجه المطورون إلى هذا النموذج باعتباره فرصة للوصول إلى قاعدة أكبر من العملاء وتحقيق عائد إجمالي أعلى؟
من وجهة نظري، فإن تحقيق هامش ربح أقل مع زيادة حجم المبيعات قد يكون نموذجًا أكثر استدامة للمطور العقاري، لأن العائد لا يُقاس فقط بنسبة الربح في الوحدة الواحدة، وإنما بإجمالي المبيعات وسرعة دوران رأس المال. فبدلًا من تحقيق هامش ربح مرتفع من عدد محدود من العملاء، يمكن للمطور استهداف شريحة أوسع من خلال منتجات تتناسب مع قدراتهم الشرائية، وتحقيق عائد إجمالي جيد من حجم مبيعات أكبر، وفقًا لهيكل التكلفة والسيولة المتاحة لديه.
لكن المشكلة تكمن في أن بعض المطورين يتبنون سياسة تسعير مبالغًا فيها، تحت مبرر التحوط من المخاطر المستقبلية، وعلى رأسها تقلبات سعر الصرف وارتفاع تكاليف التنفيذ. فعلى سبيل المثال، عندما يبني المطور حساباته على افتراض وصول الدولار إلى مستويات مرتفعة للغاية، ثم يضيف هذه الزيادة المحتملة إلى سعر الوحدة باعتبارها تكلفة مستقبلية مؤكدة، فإنه قد يحمّل العميل أعباءً لا تعكس بالضرورة ما حدث فعليًا في السوق.
وبالتأكيد، من حق المطور أن يضع هامشًا للتحوط من مخاطر التضخم وتقلبات العملة وارتفاع أسعار مواد البناء، خاصة أن المشروع العقاري يمتد تنفيذه لعدة سنوات. لكن هذا التحوط يجب أن يستند إلى دراسات واقعية وسيناريوهات اقتصادية مدروسة، لا إلى افتراضات متشددة تُستخدم لتبرير زيادات سعرية غير متناسبة مع التكاليف الفعلية.
كذلك، يجب مراعاة أن سعر البيع يتضمن بالفعل حسابات تتعلق بتكلفة التمويل وفترات السداد والقيمة الزمنية للنقود، وهو ما يستلزم تجنب تحميل العميل أعباء إضافية بصورة مبالغ فيها تحت أكثر من مسمى. فالمطور يحتاج إلى حماية مشروعه من المخاطر، لكنه يحتاج أيضًا إلى الحفاظ على القدرة الشرائية لعملائه، لأن المبالغة في التسعير قد تؤدي في النهاية إلى تراجع المبيعات وتراكم المخزون وإطالة دورة استرداد رأس المال.
المعادلة الحقيقية ليست في تحقيق أعلى هامش ربح ممكن من كل وحدة، وإنما في الوصول إلى سعر عادل يضمن استدامة المشروع، ويحقق عائدًا مناسبًا للمطور، ويظل في الوقت نفسه متوافقًا مع القدرة الشرائية للعملاء. فكلما نجح المطور في تحقيق هذا التوازن، زادت فرصته في توسيع قاعدة عملائه وتحقيق مبيعات مستدامة بدلًا من الاعتماد على أسعار مرتفعة يصعب الحفاظ عليها على المدى الطويل.
في ظل التوسع الكبير الذي شهده السوق العقاري المصري، وزيادة عدد المشروعات المطروحة ودخول مطورين جدد، شهدت شركات التسويق والوساطة العقارية نموًا ملحوظًا، وارتفعت نسب العمولات في بعض المشروعات من مستويات تتراوح بين 1.5% و3% إلى 7% و8%. من وجهة نظرك، هل هذه النسب تتناسب مع طبيعة السوق وتكاليف التشغيل، أم أنها أصبحت تمثل عبئًا إضافيًا على تكلفة المنتج العقاري؟
الحقيقة أن الزيادة الكبيرة في عدد المطورين العقاريين وشركات التسويق والوساطة العقارية، خاصة خلال الفترة التي شهدت توسعًا ملحوظًا في طرح المشروعات، أدت إلى تغير واضح في هيكل العمولات داخل السوق، ووصولها في بعض الحالات إلى مستويات غير مسبوقة.
فقد شهدنا مشروعات تقدم عمولات تصل إلى 15%، موزعة بين 10% لشركة التسويق و5% حوافز إضافية لفريق المبيعات، وفي حالات أخرى تُوزع النسبة بصورة مختلفة. وهنا يجب أن ننظر إلى الأرقام بشكل واقعي، لأن النسبة التي تحصل عليها شركة التسويق لا تمثل صافي أرباحها، بل تتحمل منها الضرائب والإيجارات والرواتب وتكاليف الحملات الإعلانية والتسويق الرقمي، إلى جانب المصروفات التشغيلية الأخرى.
وفي المقابل، لا يمكن القول إن عمولات 1.5% أو 2% أو 2.5% ما زالت مناسبة لجميع الشركات، في ظل الارتفاع الكبير في تكاليف التشغيل. فقد أصبحت شركات الوساطة تتحمل أعباء متزايدة، بداية من إيجارات المكاتب ورواتب الموظفين، وصولًا إلى تكاليف التسويق الرقمي وشراء العملاء المحتملين (Leads)، سواء من خلال فرق تسويق داخلية أو بالاستعانة بوكالات تسويق متخصصة.
لذلك، أنا لست ضد حصول شركات التسويق والمبيعات على عمولات جيدة تحقق لها أرباحًا عادلة، لكنني أرى ضرورة أن تكون هذه العمولات متوازنة مع طبيعة المشروع، وحجم المبيعات، والخدمات المقدمة، والتكاليف الفعلية للشركة.
المشكلة ليست في ارتفاع العمولة وحده، وإنما في غياب التوازن والضوابط الواضحة التي تحكم السوق. فالمطلوب هو نموذج يضمن للمطور تحقيق مبيعات مستدامة، ولشركة التسويق تغطية تكاليفها وتحقيق هامش ربح مناسب، ولرجل المبيعات الحصول على مقابل عادل لأدائه، دون أن تتحول العمولات المرتفعة إلى عبء إضافي ينعكس في النهاية على سعر الوحدة ويتحمله العميل.
من وجهة نظرك، ما النسبة العادلة لعمولات شركات التسويق والوساطة العقارية في السوق المصري حاليًا؟
أرى أن نسبة عمولة تتراوح حول 5% تمثل متوسطًا عادلًا يمكن أن يحقق التوازن بين المطور العقاري وشركات التسويق والوساطة، مع مراعاة اختلاف طبيعة المشروعات وتكاليف التشغيل. أما وصول العمولات إلى 10% أو 15%، فيثير تساؤلات حول مدى تأثيرها على التكلفة النهائية للوحدة.
ففي النهاية، المطور الذي يلتزم بالتنفيذ والتسليم يتحمل تكلفة هذه العمولات ضمن حساباته التسعيرية، وقد ينعكس جزء منها على سعر البيع الذي يدفعه العميل. وبالتالي، فإن المبالغة في العمولات قد تؤدي إلى تحميل المشتري أعباء إضافية، ورفع سعر الوحدة إلى مستويات تتجاوز قيمتها العادلة.
المطلوب هو تحقيق معادلة متوازنة تضمن لشركات التسويق عائدًا مناسبًا يغطي تكاليفها ويحقق لها الربحية، دون أن تتحول العمولات المرتفعة إلى عامل إضافي في تضخم أسعار العقارات وتراجع القدرة الشرائية للعملاء.
في ظل الارتفاعات المتتالية في أسعار مواد البناء، وعلى رأسها الحديد والأسمنت، إلى جانب احتمالات حدوث نقص في بعض الخامات نتيجة زيادة حجم المشروعات والوحدات المباعة التي يتعين تنفيذها خلال العامين المقبلين، كيف ترون تأثير هذه المتغيرات على تكلفة الإنشاءات والجدول الزمني لتسليم المشروعات؟ وما الآليات التي يمكن للمطور العقاري الاعتماد عليها للتحوط من مخاطر ارتفاع الأسعار ونقص المعروض، وضمان استمرارية التنفيذ والالتزام بمواعيد التسليم، دون تحميل العملاء أعباء مالية إضافية أو التأثير على الجدوى الاقتصادية للمشروعات؟
من وجهة نظري، أهم خطوة لحماية المطور العقاري من تقلبات أسعار مواد البناء ونقص الخامات هي البدء في التنفيذ مبكرًا، وعدم الاكتفاء بطرح الوحدات للبيع وتحصيل مقدمات الحجز والأقساط. فكلما بدأ المطور تنفيذ مشروعه في وقت مبكر، زادت قدرته على إدارة التكاليف والتحوط من الزيادات السعرية المستقبلية.
ومن المهم أيضًا أن يستفيد المطور من شراء وتخزين الخامات والمكونات التي تسمح طبيعتها بذلك، والتي لا تتأثر سريعًا بعوامل التخزين أو الصلاحية، مثل بعض المعدات والمكونات الكهروميكانيكية والمصاعد، وفقًا لمتطلبات المشروع ومواصفات التخزين. فشراء هذه المكونات مبكرًا قد يساعد على تثبيت تكلفتها وتجنب مخاطر نقص المعروض أو تأخر التوريد مستقبلًا. وفي المقابل، هناك مواد، مثل الأسمنت، لا يناسبها التخزين لفترات طويلة، ولذلك يجب التعامل مع كل خامة وفقًا لطبيعتها واحتياجات التنفيذ.
الفكرة الأساسية هي أن المطور يجب أن يبني دراسة الجدوى على تقديرات واقعية للتكاليف، مع وضع احتياطي مناسب لمخاطر التضخم وتغير أسعار الخامات. فإذا كانت تكلفة أحد البنود مقدرة بمبلغ معين، ثم ارتفعت لاحقًا إلى مستوى أعلى من التوقعات، فإن فرق التكلفة سيؤثر مباشرة على هامش ربح المطور، خاصة أن زيادة أسعار مواد البناء بعد التعاقد لا تمنحه بالضرورة الحق في تحميل العميل هذه الزيادة.
وبالتأكيد، هناك عوامل خارجة عن سيطرة المطور، مثل التوترات الجيوسياسية واضطرابات سلاسل الإمداد وارتفاع تكاليف الشحن وتأخر وصول بعض المكونات المستوردة، وهي مخاطر يجب أخذها في الاعتبار عند التخطيط والتنفيذ. لكن في المقابل، هناك مخاطر أخرى ترتبط بقرارات المطور نفسه، وعلى رأسها التوسع في إطلاق مشروعات جديدة دون توفير التمويل والسيولة اللازمين لتنفيذ المشروعات القائمة.
المشكلة الحقيقية تبدأ عندما يستخدم المطور حصيلة مبيعات مشروع لتمويل مشروع آخر، بدلًا من توجيه الأموال إلى تنفيذ المشروع الذي جُمعت من أجله. فهذا الأسلوب قد يراكم الالتزامات ويؤخر التنفيذ، ويجعل الشركة أكثر عرضة لتقلبات الأسعار ونقص الخامات، فضلًا عن صعوبة الوفاء بمواعيد التسليم.
لذلك، فإن حماية المطور العقاري تبدأ من الانضباط المالي والتنفيذي، من خلال تخصيص الموارد لكل مشروع، والبدء في الأعمال الإنشائية مبكرًا، وتأمين الخامات التي يمكن شراؤها وتخزينها مسبقًا، ووضع خطط بديلة للتوريد. فالمطور الناجح ليس فقط من يستطيع بيع وحداته، بل من يستطيع إدارة أموال المشروع وتنفيذه بكفاءة، والوفاء بالتزاماته تجاه العملاء قبل أن تتحول تقلبات السوق إلى خسائر وأزمات في التسليم.
وفي ظل محدودية التمويل المصرفي للوحدات العقارية تحت الإنشاء، أصبح المطور العقاري في مصر يؤدي دورًا يتجاوز البناء والبيع، ليمتد إلى تمويل العميل على مدار فترة تنفيذ المشروع. ففي كثير من الأسواق الخارجية، يسدد العميل أقساط الوحدة حتى موعد الاستلام، وبعدها يمكنه اللجوء إلى البنوك أو مؤسسات التمويل العقاري إذا أراد تقسيط المبلغ المتبقي أو الحصول على تمويل طويل الأجل.
أما في السوق المصرية، فيتحمل المطور جانبًا كبيرًا من هذه المسؤولية؛ فهو الذي يمول عملية التنفيذ، ويمنح العميل تسهيلات في السداد، ويتحمل في الوقت نفسه مخاطر ارتفاع تكاليف البناء وتغيرات السوق، رغم أن أسعار الوحدات المتعاقد عليها تكون محددة مسبقًا، وأنه قد يكون حصل بالفعل على جزء من قيمتها.
ويرتبط ذلك أيضًا بالتحديات التي تواجه منظومة التمويل العقاري، إذ تفرض الشروط المنظمة للتمويل قيودًا تجعل الحصول عليه أكثر صعوبة، مثل اشتراط اكتمال البناء أو استيفاء متطلبات معينة تتعلق بالأرض والتزاماتها المالية. ونتيجة لذلك، يضطر المطور إلى القيام بأدوار متعددة لتسهيل البيع وجذب العملاء، فيتحول عمليًا إلى مطور وممول في الوقت نفسه، وهو ما يزيد من حجم الأعباء والمخاطر التي يتحملها.
لذلك، فإن تطوير منظومة التمويل العقاري وتوسيع نطاق التمويل للوحدات تحت الإنشاء من شأنه أن يخفف الضغط عن المطورين، ويمنح المشترين خيارات تمويل أكثر تنوعًا، ويساعد على تحقيق قدر أكبر من التوازن والاستدامة في السوق العقارية.
كيف ترون المعادلة الأساسية لنجاح القطاع التجاري باعتباره حلقة الوصل بين احتياجات العملاء ورؤية المُلّاك واستراتيجيات الشركة المستقبلية؟ وكيف يمكن تحقيق التوازن بين تلبية تطلعات العميل على المدى القصير، وتحقيق أهداف الشركة وخطط نموها المستدام على المدى الطويل ؟
أعتقد أن المعادلة الأساسية لنجاح القطاع التجاري تكمن في تحقيق التوازن بين مصالح جميع الأطراف، والوصول إلى ما يُعرف بمفهوم «المكسب المشترك» (Win-Win Situation)، بحيث يحقق العميل القيمة الحقيقية التي يبحث عنها، وتحقق الشركة الأرباح التي تضمن استدامة أعمالها ونموها، وفي الوقت نفسه ينجح فريق العمل في تحقيق مستهدفاته.
فالتحدي الحقيقي ليس مجرد تحقيق مبيعات بأكبر حجم ممكن، وإنما القدرة على بناء استراتيجية تسعير وعروض وأنظمة سداد تحقق التوازن بين ربحية الشركة واحتياجات العميل، خاصةً في ظل المنافسة الشديدة التي يشهدها السوق العقاري حاليًا.
فعلى سبيل المثال، المستثمر العقاري لا يبحث فقط عن سعر مناسب عند الشراء، بل يهتم أيضًا بفرص نمو قيمة الوحدة مستقبلًا، ومرونة أنظمة السداد، وقدرته على إعادة البيع أو تحقيق عائد من التأجير. وهنا يأتي دور القطاع التجاري في تقديم منتج يحقق له جدوى استثمارية حقيقية، دون الإضرار بهوامش ربح الشركة أو استدامة أعمالها.
وفي المقابل، فإن التركيز على البيع بأي ثمن، من خلال عروض غير مدروسة أو خصومات مبالغ فيها، قد يحقق نتائج سريعة، لكنه قد يضر بربحية الشركة على المدى الطويل. وكذلك فإن المبالغة في التسعير أو تجاهل احتياجات العملاء قد تؤدي إلى فقدان القدرة التنافسية، خاصةً في سوق يتسم بارتفاع المعروض وتعدد البدائل.
لذلك، فإن نجاح مدير القطاع التجاري لا يُقاس فقط بحجم المبيعات، بل بقدرته على تحقيق مبيعات مستدامة ومربحة، وبناء علاقة طويلة الأمد مع العملاء، وتحويل استراتيجية الشركة إلى نتائج فعلية على أرض الواقع. فالمعادلة الناجحة هي أن يكسب العميل، وتربح الشركة، وينجح فريق العمل؛ لأن تحقيق مصلحة طرف واحد على حساب بقية الأطراف قد يحقق نجاحًا مؤقتًا، لكنه لا يصنع منظومة تجارية قادرة على الاستمرار والنمو.
نودّ أن نتعرّف على حضرتك عن قرب، من خلال استعراض أبرز محطات مسيرتك المهنية، وأهم الخبرات والإنجازات التي شكّلت رؤيتك للقطاع التجاري، وأسهمت في بناء خبرتك في السوق العقاري؟
بدأت رحلتي المهنية عام 2007، عقب تخرجي، حيث عملت في مجال المحاسبة لفترة قصيرة، قبل أن أنتقل إلى القطاع العقاري في أبريل 2008، ومنذ ذلك الوقت أصبحت العقارات المجال الرئيسي لمسيرتي المهنية على مدار ما يقرب من 18 عامًا.
كانت بدايتي في شركة الفرسان للتنمية العقارية والاستثمار، ثم انتقلت إلى الساحل الشمالي، حيث قضيت نحو ست سنوات في العمل بالشركة الوطنية للتنمية العقارية، وهي مرحلة اكتسبت خلالها خبرات مهمة في طبيعة السوق واحتياجات العملاء.
بعد ذلك، انتقلت إلى مجموعة هيليوبوليس للتطوير العقاري، وكانت من المحطات المهمة في مسيرتي، إذ تعمقت خلالها في القطاع التجاري، واكتسبت خبرات واسعة في فهم آليات البيع والتسويق، وإدارة المشروعات التجارية، والتعامل مع طبيعة المنافسة في السوق العقاري.
ثم تنقلت بين عدد من شركات التطوير العقاري والاستثمار، من بينها شركة ذا أدرس للاستثمار، ولاسيرينا ومجموعة أحمد عمر جروب (AOG)، إلى جانب تجربتي في سكاي ليرز، وصولًا إلى عملي الحالي في «سنتر أوف إيرث Center of Earth Developments ». وقد ساهم التنقل بين هذه المؤسسات في توسيع خبراتي، والتعرف على استراتيجيات عمل مختلفة، وفهم التحديات التي تواجه المطورين العقاريين في مراحل النمو والتوسع.
وبالتوازي مع مسيرتي المهنية، حرصت على تطوير الجانب الأكاديمي؛ فالتحقت ببرنامج الماجستير في إدارة الأعمال والتسويق العالمي في جامعة ESLSCA في ديسمبر 2021، وأنهيته عام 2024. وبعدها بدأت دراسة الدكتوراه، وأنهيت المقررات الدراسية، وأستعد حاليًا للبدء في إعداد الرسالة العلمية.
أؤمن بأن التطور المهني الحقيقي لا يعتمد فقط على سنوات الخبرة، بل على القدرة على التعلم المستمر، والاستفادة من التجارب المختلفة، وتطوير أدوات الإدارة والتفكير الاستراتيجي. واليوم، أسعى إلى توظيف هذه الخبرات العملية والأكاديمية في تطوير أداء القطاع التجاري، وتحقيق التوازن بين أهداف الشركات وتطلعات العملاء، بما يدعم النمو المستدام في السوق العقاري.
.. ماذا عن مسيرة سنتر أوف إيرث بالسوق المصري؟
تُعدّ شركة «سنتر أوف إيرث» كيانًا حديثًا في السوق العقاري، إذ انطلقت قبل نحو عام، مستندةً إلى خبرة تمتد لأكثر من 12 عامًا لمُلّاكها في مجال التطوير العقاري، من خلال مجموعة من الشركات العاملة في القطاع السكني، والتي تمتلك مشروعات في مناطق مثل حدائق أكتوبر والأهرامات والشيخ زايد والتوسعات العمرانية المحيطة بها.
وجاء تأسيس «سنتر أوف إيرث» انطلاقًا من رؤية تستهدف التوسع في قطاع التطوير التجاري والفندقي، من خلال كيان متخصص ومستقل عن النشاط السكني، بما يتيح التركيز على تطوير المشروعات التجارية والإدارية والفندقية وفقًا لاحتياجات السوق ومتطلبات المستثمرين.
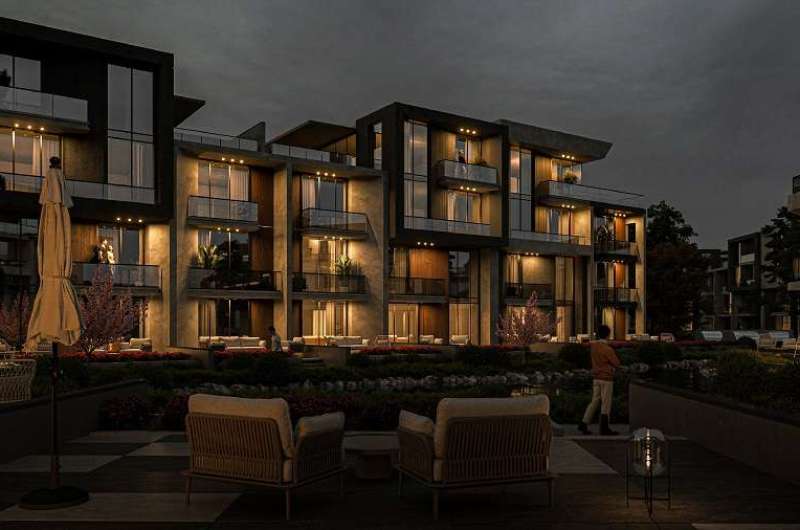
ويترأس المجموعة المهندس محمد رمضان، الذي يقود توجهاتها نحو التوسع وتطوير أنشطتها، مع وجود خطط مستقبلية لإطلاق شركة متخصصة في أعمال التشطيبات، بما يدعم تكامل الخدمات المقدمة للعملاء. وقد بدأت الشركة بالفعل في تسليم عدد من الوحدات، وحققت ردود فعل إيجابية من العملاء بشأن مستويات التشطيب وجودة التنفيذ، وهو ما يمثل قاعدة تنطلق منها نحو التوسع في مشروعاتها المقبلة.
وتستعد الشركة خلال الفترة المقبلة لتعزيز حضورها التسويقي والإعلان عن مشروعاتها ومنتجاتها بصورة أوسع، بالتوازي مع إطلاق حملات ترويجية لمشروعاتها الجديدة، أهمها مشروع «ملاذالذي يتضمن مجموعة مميزة من الوحدات الفندقية.
أما على مستوى المنتجات العقارية، فتعمل الشركة على تقديم مجموعة متنوعة من الوحدات التجارية والإدارية والفندقية، بمساحات وأنظمة تشطيب وسداد مختلفة، بما يتناسب مع احتياجات العملاء والمستثمرين. وتستهدف استراتيجيتها التجارية تقديم قيمة استثمارية واضحة، من خلال تنوع المنتجات، ومرونة أنظمة السداد، وتطوير عروض تسويقية تنافسية تلائم طبيعة كل مشروع.
من هنا، تبرز أهمية التعرف بصورة تفصيلية على محفظة مشروعات الشركة، والوحدات المتاحة بها، والمساحات والأسعار وأنظمة السداد، إلى جانب خطط التسليم والتشطيب، والعروض التي تستهدف بها مختلف شرائح العملاء، فضلًا عن رؤيتها للتوسع في القطاعين التجاري والفندقي خلال المرحلة المقبلة.
نود التعرف عن قرب علي مشروع نجمة بلازا بالحي التاسع بالشيخ زايد؟
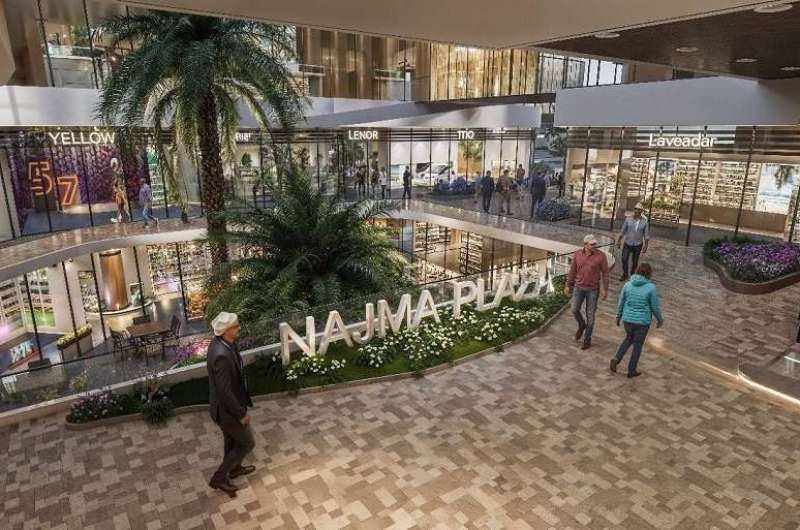
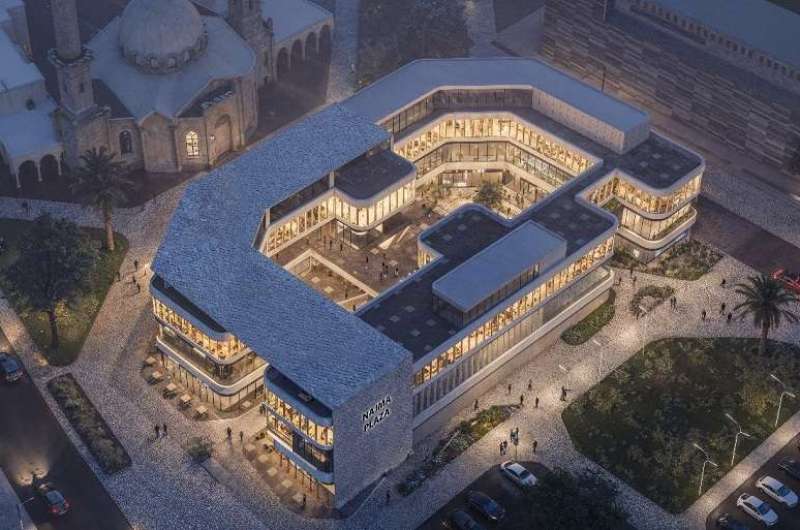
يُعد مشروع «نجمة بلازا» أحد المشروعات الرئيسية لشركة «سنتر أوف إيرث»، ونعمل من خلاله على تقديم نموذج متكامل للمشروعات التجارية متعددة الاستخدامات، يجمع بين الموقع الاستراتيجي، وتنوع الأنشطة، وتوفير فرص استثمارية متنوعة، سواء من خلال تملك الوحدات التجارية والإدارية والطبية، أو عبر أنظمة الملكية التشاركية التي تتيح للعملاء الاستثمار في أنشطة تشغيلية قائمة على علامات تجارية معروفة.
ويتميز المشروع بموقعه في الحي التاسع بمدينة الشيخ زايد القديمة، بالقرب من وصلة دهشور، وهي منطقة تتمتع بكتلة سكنية قائمة وقوة شرائية جيدة، إلى جانب وجود عدد من المؤسسات التعليمية والأكاديميات الرياضية التي تسهم في توفير حركة مستمرة من الزوار على مدار اليوم. ومن أبرز هذه المؤسسات المدرسة البريطانية والمدرسة الأمريكية، بالإضافة إلى أكاديمية «Level 11» لكرة القدم، التي تمتد أنشطتها إلى ساعات متأخرة من الليل، فضلًا عن الأكاديمية العربية للعلوم الإدارية والمالية والمصرفية، التي تستقبل الدارسين في برامج الدراسات العليا، بما في ذلك الماجستير والدكتوراه، خلال الفترات المسائية.
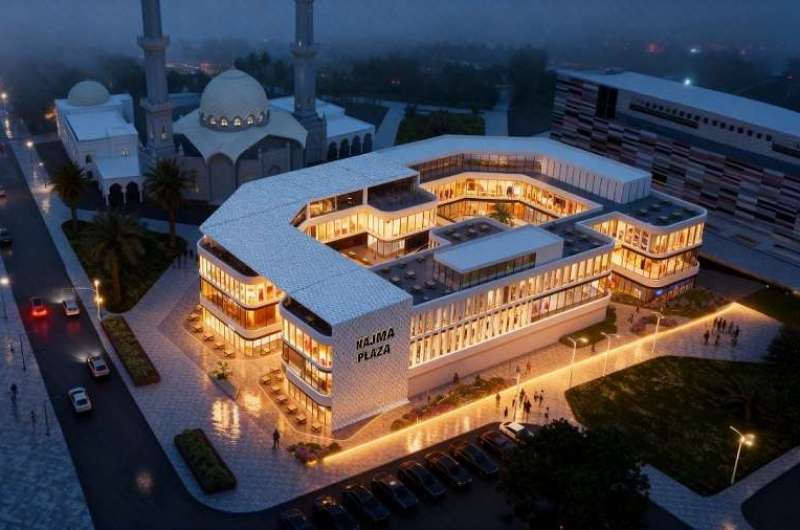
ونحن ننظر إلى هذه العناصر باعتبارها من أهم المزايا التنافسية للمشروع، لأن نجاح أي مركز تجاري لا يعتمد على الموقع وحده، وإنما يرتبط أيضًا بمصادر الحركة المحيطة به، وقدرتها على توفير قاعدة متنوعة من العملاء على مدار اليوم. فهناك حركة السكان خلال ساعات اليوم، وحركة الطلاب والعاملين في الصباح، ثم حركة رواد الأكاديميات الرياضية والدارسين خلال فترة ما بعد الظهر والمساء، وهو ما يعزز فرص تنشيط الأنشطة التجارية والمطاعم والكافيهات داخل المشروع.
أما بالنسبة إلى المساحة والتصميم، فيقام نجمة بلازا على مساحة إجمالية تبلغ نحو 3,726 مترًا مربعًا، بنسبة بنائية تصل إلى 40% تقريبًا، مع تخصيص المساحات المتبقية للبلازا والمناطق المفتوحة والمساحات المرتبطة بحركة الزوار والخدمات. ويضم المشروع مستويين تحت الأرض، إلى جانب الدور الأرضي والدور الأول والدور الثاني والروف، بما يسمح بتوزيع الأنشطة بطريقة تحقق التكامل بينها، وتراعي طبيعة كل نشاط واحتياجاته التشغيلية.
ويتضمن المشروع جراجًا تحت الأرض، وقد أوضحنا أن الطاقة الاستيعابية المستهدفة لمواقف السيارات تتجاوز متطلبات الكود المصري بنحو الضعف تقريبًا، وفقًا للتقديرات المقدمة للمشروع. ونعتبر هذه النقطة عنصرًا مهمًا في دعم تجربة الزائر، خاصة في المشروعات التي تضم مطاعم ومقاهي وأنشطة تجارية وطبية وإدارية، حيث تمثل سهولة الوصول وتوافر أماكن الانتظار عاملًا مؤثرًا في كفاءة التشغيل.
ويأتي الهايبر ماركت ضمن المكونات الرئيسية للمشروع، إذ خُصصت له مساحة تبلغ نحو 2,000 متر مربع في مستوى البيزمنت الأول، ونستهدف من خلاله استقطاب علامة تجارية قوية قادرة على جذب حركة شرائية مستمرة، بما ينعكس إيجابيًا على باقي الأنشطة الموجودة داخل المول. وقد أجرينا مناقشات مع عدد من العلامات التجارية ومن المتوقع أن يتم الإعلان عن تفاصيلها قريبًا، في ظل حرصنا على اختيار المشغل الذي يتناسب مع طبيعة المشروع وأهدافه التشغيلية.
ومن الناحية الاستثمارية، نطرح الهايبر ماركت بنظام الملكية التشاركية أو الحصص العقارية، بما يتيح للعملاء المشاركة في ملكية المساحة بدلًا من شراء كامل الوحدة. وتبلغ المساحة الإجمالية نحو 2,000 متر مربع، مقسمة إلى 200 حصة، بمساحة 10 أمتار مربعة للحصة الواحدة. ويبلغ سعر الحصة عند الطرح نحو مليون و250 ألف جنيه، بمقدم تعاقد 10%، أي ما يعادل 125 ألف جنيه، وقسط شهري يبلغ نحو 11,300 جنيه، وفقًا لنظام السداد الذي تم الإعلان عنه.
ونستهدف من هذا النموذج توسيع قاعدة المستثمرين وإتاحة فرص المشاركة في الأصول التجارية، مع ربط جدوى الاستثمار بقدرة النشاط على جذب العملاء وتحقيق مبيعات. ومع ذلك، فإن اختيار العلامة التجارية المشغلة وشروط التعاقد النهائية يمثلان عاملين أساسيين في تحديد الصورة النهائية للاستثمار وآليات تشغيله.
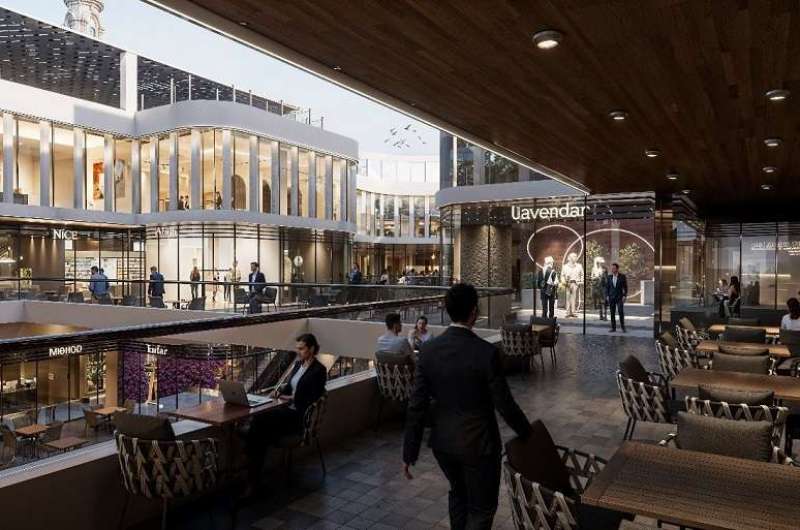
وبالنسبة إلى الدور الأرضي، فقد صُمم ليضم مجموعة من المحلات التجارية والمطاعم والكافيهات، مع العمل على استقطاب علامات تجارية تتناسب مع طبيعة المنطقة ومستوى المشروع. ونعمل حاليًا على استكمال عدد من الترتيبات الخاصة بالأنشطة التجارية، ومن بينها نشاط الحلاقة الرجالي، مع الحرص على أن يكون اختيار المستأجرين والعلامات التجارية متوافقًا مع الرؤية العامة للمول.
أما الدور الأول، فيضم منطقة مخصصة للمطاعم ومطاعم الوجبات السريعة «Food Court»، إلى جانب منطقة مستقلة للعيادات الطبية، مع الفصل بين المنطقتين من خلال ممرات وأبواب مستقلة، بما يضمن تنظيم الحركة وتوفير بيئة مناسبة لكل نشاط. وتضم قائمة العلامات التجارية التي أشرنا إليها خلال الحوار أسماء مثل حمزة وباب شرقي وسكالانس وتشونكس، مع استمرار العمل على استكمال التعاقدات والترتيبات التجارية الخاصة بالمشروع.
ونحرص على أن يكون تنوع المطاعم حقيقيًا وليس مجرد زيادة في عدد الوحدات؛ لذلك نستهدف توزيع الأنشطة بصورة مدروسة، بحيث تضم المنطقة مطاعم للبيتزا والمشويات والأسماك وغيرها من الأنشطة المختلفة، بدلًا من تكرار النشاط نفسه في عدد كبير من الوحدات. كما نعمل على تحديد طبيعة الأنشطة المناسبة لكل مساحة، بما يساعد على تحقيق التوازن بين العلامات التجارية ويعزز تجربة الزوار.
وفي الدور الثاني، نوفر وحدات للعيادات الطبية والمكاتب الإدارية، بينما يضم الروف جيمًا ومطعمًا بنظام الأوبن سكاي، بما يضيف أنشطة ترفيهية وخدمية إلى المشروع. ومن خلال هذا التوزيع، نستهدف توفير وجهة تضم احتياجات متنوعة، سواء للزائر الذي يبحث عن التسوق أو تناول الطعام، أو للمستثمر الذي يرغب في تملك وحدة تجارية أو طبية أو إدارية.
ومن أهم العناصر التي نركز عليها أيضًا الإدارة والتشغيل، لأننا لا نستهدف مجرد إنشاء مول وبيع وحداته، وإنما نعمل على بناء مشروع يحتفظ بمستواه بعد التسليم. ولهذا نتعاون مع الاستشاري «FRS Fahim Riyad Studios»، إلى جانب شركة أكورد لإدارة المشروعات، بهدف دعم التخطيط والتشغيل واختيار الأنشطة والعلامات التجارية المناسبة.
ونرى أن وجود منظومة واضحة لإدارة المشروع يسهم في الحفاظ على هويته التجارية، وتنظيم توزيع الأنشطة، وتجنب التكرار غير المدروس، بما يدعم جاذبيته أمام العملاء والمستثمرين. كما نراعي عند اختيار الأنشطة طبيعة العلامة التجارية وملاءمتها للموقع والمساحة والجمهور المستهدف، مع وضع معايير تهدف إلى الحفاظ على مستوى التشغيل والمظهر العام للمول.
أما بالنسبة إلى نموذج الاستثمار في المطاعم، فنعمل على إتاحة فرص الملكية التشاركية في بعض العلامات التجارية، بحيث يستطيع المستثمر المشاركة في ملكية نشاط تشغيلي بدلًا من الاكتفاء بشراء وحدة تقليدية. ومن الأمثلة التي استعرضناها مطعم حمزة، حيث أوضحنا أن قيمة الاستثمار في المطعم تقترب من 15 مليون جنيه أو تزيد قليلًا، مع تقسيم الملكية إلى أربع حصص، بما يجعل القيمة التقريبية للحصة نحو 3.8 مليون جنيه.
ويتيح هذا النموذج للمستثمر امتلاك حصة تعادل ربع الملكية، وفقًا للشروط التعاقدية، مع مقدم يبلغ نحو 10%، أي قرابة 385 ألف جنيه، وتقسيط المتبقي على 100 شهر، بما يعادل 8 سنوات و4 أشهر.
وتقوم الفكرة على حصول المستثمر على نسبة من المبيعات الشهرية للنشاط، وليس من صافي الأرباح، وفقًا للآلية التعاقدية المحددة، وفيما يتعلق بأسعار الوحدات وأنظمة السداد، حرصنا على توفير بدائل متنوعة تناسب احتياجات المستثمرين والمستخدمين النهائيين. وتتراوح أسعار متر العيادات الطبية، بعد الخصومات، بين 80 ألفًا و100 ألف جنيه، بينما تقع أسعار المتر في المكاتب الإدارية ضمن نطاق الثمانينيات وحتى التسعينيات من آلاف الجنيهات، وفقًا للموقع والمواصفات. أما المحلات التجارية، فتتراوح أسعار المتر فيها بين نحو 125 ألف جنيه و235 ألف جنيه، بحسب موقع الوحدة وطبيعة النشاط.
وتشمل أنظمة السداد المتاحة للمحلات التجارية مقدمًا بنسبة 10% مع تقسيط المتبقي على ثماني سنوات بأقساط متساوية، أو مقدمًا بنسبة 15% مع التقسيط على تسع سنوات، أو مقدمًا بنسبة 20% مع التقسيط على عشر سنوات، كما يتاح نظام بمقدم 30% وتقسيط المتبقي على 12 سنة. وتصل مدة التقسيط للعيادات الطبية والمكاتب الإدارية إلى ثماني سنوات، مع اختلاف قيمة المقدم والخصم وفقًا للنظام المختار.
كما تصل الخصومات المعلنة للسداد النقدي إلى 30% كحد أقصى، وفقًا للشروط المعتمدة. وتستند فلسفة هذه الأنظمة إلى منح العميل مرونة في اختيار طريقة السداد التي تتناسب مع قدراته المالية، مع إتاحة خصومات أكبر في بعض الحالات مقابل زيادة قيمة المقدم، وهو ما يساعد الشركة أيضًا على دعم التدفقات النقدية وتسريع وتيرة التنفيذ.
وعلى مستوى الموقف التنفيذي، تسلمنا رخصة البناء قبل موعد الحوار بنحو عشرة أيام، وكنا نعمل على استكمال الإجراءات المرتبطة بتصاريح الحفر، بالتوازي مع الاتفاق مع مقاول الحفر تمهيدًا لبدء الأعمال. وكانت الخطة المعلنة تستهدف الانتهاء من الإجراءات التمهيدية خلال الأسبوع التالي للحوار، ثم البدء في أعمال الحفر مباشرة، وفقًا للبرنامج الزمني للمشروع.
ونستهدف تسليم نجمة بلازا خلال نحو ثلاث سنوات، مع استمرار العمل على استكمال التعاقدات الخاصة بالعلامات التجارية والأنشطة المختلفة، بما يضمن أن تتزامن مراحل التنفيذ مع تجهيز منظومة التشغيل بصورة مدروسة.
أما فيما يتعلق بحجم الاستثمارات والمبيعات المستهدفة، فتبلغ القيمة التقديرية للمخزون الاستثماري للمشروع نحو مليار و300 مليون جنيه، أو أكثر قليلًا، وفقًا للأرقام التي استعرضناها خلال الحوار. ووضعنا خطة بيعية تستهدف تحقيق المستهدفات خلال فترة تتراوح بين عام ونصف وعامين، مع العمل على تسريع وتيرة المبيعات كلما سمحت ظروف السوق ومعدلات الطلب بذلك.
وفي النهاية، فإن رؤيتنا لمشروع نجمة بلازا تقوم على تقديم مشروع تجاري متكامل لا يعتمد فقط على بيع الوحدات، بل على مجموعة من العناصر المتكاملة، تشمل الموقع، وتنوع الأنشطة، واستقطاب العلامات التجارية، والإدارة والتشغيل، وتوفير فرص استثمارية تقليدية وتشاركية، إلى جانب أنظمة سداد مرنة. ونستهدف من خلال هذه العناصر بناء وجهة تجارية قادرة على جذب العملاء والمستثمرين، وتحقيق تشغيل مستدام بعد التسليم، مع التأكيد أن النتائج الاستثمارية النهائية ستظل مرتبطة بظروف السوق والأداء الفعلي للمشروع والأنشطة العاملة داخله.
وماذا عن أحدث طروحات الشركة بالسوق المصري؟
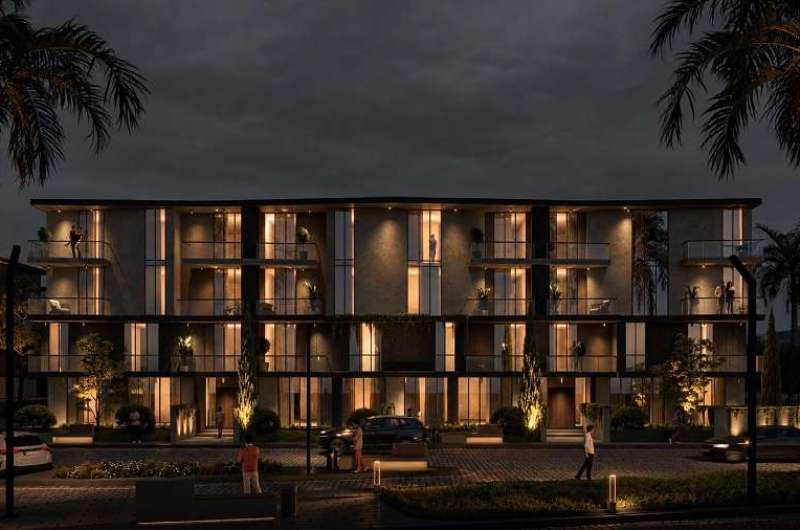
مشروع «ملاذ» يمثل خطوة جديدة في استراتيجية الشركة للتوسع في القطاع العقاري، من خلال تقديم منتج مختلف يستهدف تلبية الطلب المتزايد على الوحدات الفندقية، والاستفادة من المقومات السياحية التي تتمتع بها مصر، خاصة في ظل التوجه نحو زيادة أعداد السائحين وتعزيز الطاقة الاستيعابية للمنشآت الفندقية.
المشروع يقع داخل كومباوند « ريتز» التابع لشركة أرقى، بمدينة الشيخ زايد الجديدة، وجاء نتيجة تعاون وشراكة استثمارية مع الشركة المالكة للمشروع. وفي هذا الإطار، تم شراء نحو 5,000 متر مربع بيعي من إجمالي مساحة بيعية تبلغ حوالي 50 ألف متر مربع داخل المشروع، بما يعادل نحو 10% من إجمالي المخزون البيعي. ويقام المشروع بالكامل على مساحة تبلغ نحو 15 فدانًا، بينما بلغت قيمة الصفقة التي أبرمتها الشركة قرابة 150 مليون جنيه، وتم سدادها بالكامل نقدًا، دون وجود أقساط أو التزامات مالية مستقبلية مرتبطة بهذه الصفقة، وهو ما يمنحنا مرونة أكبر في الاستعداد لطرح المشروع وتسويقه.
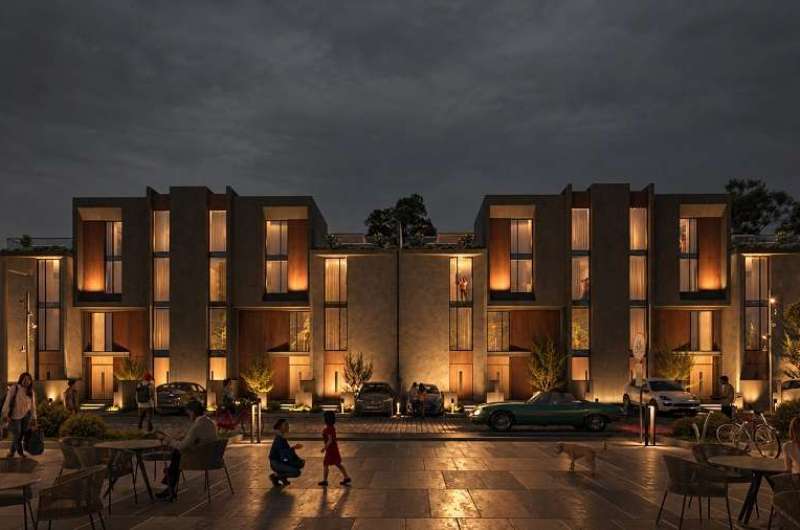
وتتمثل الفكرة الأساسية وراء «ملاذ» في تقديم منتج عقاري فندقي مختلف، وليس مجرد وحدات سكنية تقليدية. فنحن نستهدف شريحة من العملاء الباحثين عن فرصة استثمارية مرتبطة بقطاع الضيافة، وفي الوقت نفسه نعمل على تقديم قيمة مضافة لمشروع « ريتز » نفسه، من خلال إضافة منتج فندقي متكامل إلى مكوناته، بدلًا من الدخول في منافسة مباشرة مع الوحدات السكنية الموجودة داخله.
ومن هنا جاءت أهمية التعاون مع شركة أرقى، حيث نرى أن وجود وحدات فندقية داخل المشروع يمكن أن يضيف نشاطًا جديدًا ومختلفًا، ويخلق فرصًا للاستفادة من الطلب على الإقامة الفندقية، سواء من الزائرين أو السائحين أو الأشخاص الذين يحتاجون إلى إقامة مؤقتة بالقرب من المناطق الحيوية والخدمية في غرب القاهرة.
أما الموقع، فهو أحد أهم العناصر التي نعتمد عليها في تسويق المشروع. يقع «ملاذ» في الشيخ زايد الجديدة، بالقرب من محور الضبعة، وعلى مسافة تستغرق نحو 15 دقيقة تقريبًا من مطار سفنكس الدولي، كما يتمتع بقربه من المتحف المصري الكبير، وهي مقومات تمنحه فرصة للاستفادة من الحركة السياحية المتوقعة في المنطقة، إلى جانب الطلب المحتمل على الإقامة الفندقية في غرب القاهرة.
ونحن ننظر إلى السياحة باعتبارها أحد المحركات الرئيسية للطلب على هذا النوع من المنتجات العقارية. فمع التوسع في استهداف أعداد أكبر من السائحين، وزيادة أهمية المقاصد السياحية المصرية على خريطة السفر العالمية، تبرز الحاجة إلى تنويع المنتجات الفندقية وأشكال الإقامة، بما يتناسب مع احتياجات شرائح مختلفة من الزوار.
وقد استندنا في رؤيتنا الاستثمارية إلى المستهدفات المعلنة لزيادة أعداد السائحين الوافدين إلى مصر خلال السنوات المقبلة، والتي طُرحت في تصريحات رسمية سابقة، مع ضرورة تحديث الأرقام النهائية وفق أحدث البيانات الرسمية قبل النشر. وبالنسبة لنا، فإن هذه المؤشرات تعزز أهمية دراسة الفرص المتاحة في قطاع الضيافة، لكنها لا تعني بالضرورة ضمان مستويات محددة من الإشغال أو العائد، إذ تظل النتائج مرتبطة بمعدلات الطلب الفعلية وجودة الإدارة والتشغيل.
ومن أهم عناصر تميز «ملاذ» أننا نعمل على تقديم وحدات مجهزة بالكامل وفق المواصفات الفندقية. ويضم المشروع وحدات متنوعة، تشمل وحدات بغرفة نوم واحدة وأخرى بغرفتي نوم، إلى جانب أنماط مختلفة من الوحدات، من بينها وحدات كانت مصممة في الأصل ضمن فئات أخرى، مثل وحدات السكاي فيلا والتاون هاوس، وتمت إعادة دراسة تصميم بعض الوحدات وتطويرها بما يتناسب مع طبيعة الاستخدام الفندقي المستهدف.
ونستهدف تسليم الوحدات مجهزة ومفروشة بالكامل، بما يشمل الأجهزة والتجهيزات اللازمة، لتكون جاهزة للاستخدام وفق المواصفات الفندقية التي يتم اعتمادها. والفكرة هنا أن يحصل العميل على منتج متكامل، بدلًا من شراء وحدة عقارية ثم تحمل تكاليف إضافية لتجهيزها وتأثيثها وإعدادها للاستخدام.
كما تعاقدنا مع شركة «سكاي هومز» لتولي أعمال الإدارة الفندقية، وهي شركة أشارنا إلى امتلاكها خبرة تتجاوز 20 عامًا في مجال الضيافة وإدارة الفنادق، خاصة في شرم الشيخ. وقد تم التعاقد معها قبل موعد الحوار بنحو أسبوعين، بما يمثل خطوة مهمة في تجهيز المشروع من الناحية التشغيلية، لأن نجاح الوحدات الفندقية لا يرتبط بالموقع والتصميم فقط، وإنما يعتمد بدرجة كبيرة على كفاءة الإدارة، ومستوى الخدمة، وآليات التسويق والحجز، وتجربة النزيل.
ونحن نحرص على أن تكون الإدارة الفندقية جزءًا أساسيًا من هيكل المشروع منذ البداية، حتى يتم تصميم الوحدات وتجهيزها بما يتوافق مع متطلبات التشغيل الفندقي، وليس وفق المعايير السكنية التقليدية فقط. وهذا التوجه يساعد على خلق منتج أكثر وضوحًا للمستثمر، ويتيح له فهم طبيعة الوحدة التي يشتريها والغرض الذي صُممت من أجله.
وفيما يتعلق بالأسعار، تبدأ أسعار الوحدات في «ملاذ» من نحو 7 ملايين جنيه، وتصل إلى ما بين 12 و13 مليون جنيه تقريبًا، بحسب نوع الوحدة ومساحتها ومواصفاتها. لكننا ندرك في الوقت نفسه أن هناك شريحة واسعة من العملاء كانت تستهدف الاستثمار العقاري في نطاقات سعرية تتراوح بين مليوني وثلاثة وأربعة ملايين جنيه، وأصبحت تواجه صعوبة في العثور على منتجات مناسبة ضمن هذه المستويات، في ظل ارتفاع أسعار العقارات وتغيرات السوق.
ومن هنا حرصنا على توفير آلية تتيح لهذه الشريحة فرصة المشاركة في الاستثمار، من خلال نظام الملكية التشاركية أو الحصص العقارية. فبدلًا من شراء الوحدة بالكامل، يستطيع العميل شراء حصة استثمارية بقيمة أقل، بما يتيح له الدخول إلى منتج فندقي مجهز ومدار بواسطة شركة متخصصة، دون الحاجة إلى تحمل القيمة الكاملة للوحدة.
وتبدأ قيمة الحصة التشاركية في «ملاذ» من نحو مليونين و400 ألف جنيه، وتصل إلى حوالي 3 ملايين و50 ألف جنيه، وفقًا للحصة المطروحة. ويبدأ نظام السداد بمقدم يبلغ 10%، مع تقسيط باقي القيمة على 100 شهر دون فوائد، وفقًا للشروط النهائية المعتمدة للطرح.
ونعمل حاليًا على إعداد عروض وأنظمة إضافية خاصة بمرحلة الإطلاق، بما يوفر خيارات متنوعة أمام العملاء، مع مراعاة أن تكون تفاصيل كل حصة وحقوق مالكها وآلية الاستفادة من الإيرادات وشروط التخارج محددة بوضوح في العقود.
ونحن نرى أن الملكية التشاركية يمكن أن تسهم في توسيع قاعدة المستثمرين في القطاع الفندقي، لأنها تقلل قيمة الدخول الأولية مقارنة بشراء وحدة كاملة، وتتيح للعملاء المشاركة في منتج متخصص بدلًا من توجيه كامل استثماراتهم إلى أصل عقاري واحد. ومع ذلك، فإن جدوى هذا الاستثمار ترتبط بشروط التعاقد، وطبيعة الحقوق التي تمنحها الحصة، وآلية إدارة الوحدة، ومعدلات الإشغال والإيرادات الفعلية، والتكاليف التشغيلية والرسوم المقررة.
وبالنسبة إلى خطة الإطلاق، نستهدف بدء الحملة الإعلانية والتسويقية خلال أيام، وفقًا للجدول الذي كان مقررًا وقت الحوار، مع التركيز على شرح طبيعة المنتج الفندقي ومزاياه، والفرق بين تملك وحدة كاملة والاستثمار من خلال الحصص التشاركية. كما نعمل على تجهيز فعالية الإطلاق لعرض تفاصيل المشروع وأنظمة التملك والسداد أمام العملاء والمستثمرين.
وفي النهاية، فإن هدفنا من «ملاذ» هو تقديم منتج عقاري فندقي متخصص يجمع بين الموقع في الشيخ زايد الجديدة، والتجهيز الكامل للوحدات، والاستعانة بشركة ذات خبرة في الإدارة الفندقية، وإتاحة فرص استثمارية متنوعة من خلال التملك الكامل أو الحصص التشاركية. ونسعى من خلال هذه العناصر إلى إضافة قيمة جديدة إلى كومباوند «ريدز»، والاستفادة من الفرص التي يوفرها نمو قطاع السياحة والضيافة في مصر، مع الالتزام بالوضوح في عرض تفاصيل الاستثمار وشروطه، وعدم التعامل مع العوائد المستقبلية باعتبارها مضمونة.
في ظل توجه الدولة لدعم القطاع السياحي والتوسع في إنشاء الوحدات الفندقية، هل تدرسون الاستفادة من المبادرات التمويلية التي تتيحها الدولة، سواء من خلال وزارة السياحة أو مبادرات البنك المركزي، ومنها المبادرة المخصصة لدعم القطاع السياحي؟ وهل هناك تحركات أو خطط للتواصل مع الجهات المعنية للحصول على تسهيلات تمويلية تدعم التوسع في مشروعات الوحدات الفندقية خلال المرحلة المقبلة؟
بالنسبة لنا، التوجه الأساسي للشركة هو الاعتماد على التمويل الذاتي والتوسع التدريجي، دون تحميل الشركة أعباء تمويلية أو الدخول في قروض قد ترفع تكلفة تنفيذ المشروعات. نحن نفضل أن نتوسع وفقًا لقدراتنا المالية، خطوة بخطوة، بما يضمن الحفاظ على استقرار الشركة والتحكم في تكلفة رأس المال، لأن اللجوء إلى التمويلات البنكية قد يضيف أعباءً مالية تنعكس في النهاية على التكلفة النهائية للوحدات وأسعار بيعها.
وفي المقابل، يتيح لنا الاعتماد على التمويل الذاتي تقديم منتج بسعر أكثر تنافسية، مع الحفاظ على عناصر التميز التي نعتمد عليها في مشروعاتنا، سواء من خلال التعاون مع شركات متخصصة في الإدارة الفندقية، أو إتاحة فرص التملك بنظام الحصص، أو استهداف شريحة من العملاء لا تحظى باهتمام كافٍ من جانب عدد كبير من المطورين في السوق.
لذلك، نحن لا نعتمد على السعر وحده في المنافسة، بل نعمل على تقديم معادلة متكاملة تجمع بين السعر المناسب، والإدارة الفندقية المتخصصة، ونموذج التملك المرن، واستهداف شريحة سوقية واضحة. وهدفنا هو أن نقدم منتجًا فندقيًا بجودة جيدة وتكلفة مناسبة للفئة التي نخاطبها، مع الحفاظ على قدرة الشركة على النمو بصورة مدروسة ومستدامة، دون أن تتحول الالتزامات التمويلية إلى عبء يؤثر على تكلفة المشروع أو قدرته التنافسية.
في ظل الجدل الدائر حاليًا حول بعض المنصات العقارية وخروج بعض الشركات من السوق، وما أثاره ذلك من مخاوف وتساؤلات لدى المستثمرين والعملاء، كيف ترون تطورات هذا الملف وتأثيره على ثقة السوق العقاري؟ وفي الوقت نفسه، هناك انتقادات متزايدة لنظام البيع التشاركي، باعتباره أحد النماذج التي قد تحمل مخاطر مستقبلية إذا لم يتم تطبيقها بشكل سليم. من واقع خبرتكم، كيف تقيّمون هذا النموذج، وما رسالتكم للشركات التي تعمل به وللعملاء الراغبين في الاستثمار من خلاله؟
بالنسبة لما يحدث على بعض المنصات العقارية، ومنها «عقار إكزيت»، أرى أن جزءًا من المعروض عليها يرتبط بأشخاص دخلوا السوق بهدف المضاربة، وليس بغرض امتلاك وحدة عقارية للاستخدام الفعلي أو الاستثمار طويل الأجل. بعض هؤلاء اشتروا وحدات على أساس توقعات بأنهم سيتمكنون من إعادة بيعها بعد فترة قصيرة وتحقيق مكاسب، لكنهم فوجئوا بأن إعادة البيع قد تستغرق وقتًا أطول مما توقعوا، خصوصًا في الحالات التي ترتبط بوحدات لم يتم تسليمها بعد، أو تحتاج إلى فترة إضافية قبل أن تصبح قابلة للتأجير وتحقيق عائد.
وبالتالي، عندما يجد بعض المشترين أنفسهم أمام التزامات مالية لا يستطيعون الوفاء بها، أو يكتشفون أن توقعاتهم بشأن إعادة البيع لم تتحقق، يبدأون في البحث عن وسيلة للخروج من الاستثمار بأقل خسائر ممكنة. فإعادة الوحدة إلى المطور قد تكون مرتبطة بخصومات أو بشروط لاسترداد الأموال، تختلف من شركة إلى أخرى ومن عقد إلى آخر، وقد يتضمن الاسترداد فترات انتظار أو جدولًا زمنيًا للسداد. وفي هذا السياق، قد ينظر بعض العملاء إلى المنصات التي تتيح إعادة البيع باعتبارها فرصة لتسييل استثماراتهم، سواء بسبب تعثر مالي أو رغبة في الاستفادة من فرق السعر بين تاريخ الشراء والسعر المعروض حاليًا.
وفي المقابل، هناك أيضًا عملاء اشتروا وحدات لأغراض السكن أو الاستثمار الحقيقي، ثم تعرضوا لظروف استثنائية دفعتهم إلى إعادة ترتيب أولوياتهم المالية. كما توجد فئة من المشترين تبحث عن وحدات بأسعار أقل من الأسعار الحالية لدى المطورين، حتى وإن تطلب الأمر دفع مقدم أكبر أو قبول شروط مختلفة. لذلك، من المهم التمييز بين دوافع البائعين، وعدم اعتبار كل من يعرض وحدته للبيع مضاربًا أو متعثرًا؛ فلكل حالة ظروفها الخاصة.
أما فيما يتعلق بالملكية التشاركية، فأنا لا أراها ظاهرة جديدة أو نموذجًا مستحدثًا في السوق المصري، فهي آلية معروفة في أسواق مختلفة، ويمكن أن تتيح فرصًا للتملك أمام شرائح لا تستطيع شراء وحدة كاملة بملايين الجنيهات. الفكرة ببساطة هي أن يمتلك العميل حصة محددة في الأصل العقاري بدلًا من امتلاك الوحدة بالكامل، وهو ما يقلل حجم المبلغ المطلوب للدخول في الاستثمار.
على سبيل المثال، عندما نتحدث عن حصة بقيمة نحو 2.5 مليون جنيه، فإن حجم الالتزام المالي يختلف عن شراء وحدة كاملة بقيمة 12 أو 13 مليون جنيه. وفي حالة الشراء بالتقسيط، قد يكون المبلغ الذي سدده العميل حتى موعد الاستلام أقل من إجمالي قيمة الحصة، وهو ما قد يجعل إعادة البيع أو التخارج أكثر قابلية للتنفيذ من الناحية المالية، وفقًا لشروط التعاقد وظروف السوق. لكن هذا لا يعني أن إعادة البيع مضمونة أو أن العميل لن يتعرض لخسارة؛ فالأمر يظل مرتبطًا بالطلب على الحصة، وقيمتها وقت البيع، وآلية نقل الملكية المعتمدة.
والأهم أن الملكية التشاركية، في رأيي، ليست مجرد شراء جزء من عقار، بل يجب أن تكون ملكية واضحة ومحددة الحقوق والالتزامات. وينبغي أن يعرف العميل بدقة طبيعة الحصة التي يمتلكها، وكيفية التصرف فيها، وإمكانية إعادة بيعها أو التنازل عنها، والإجراءات اللازمة لدخول مستثمر آخر مكانه، والرسوم أو الشروط المرتبطة بذلك. وفي النموذج الذي نقدمه، نعمل على إتاحة إمكانية إعادة البيع أو التنازل وفقًا للإجراءات التعاقدية المنظمة لذلك.
رسالتي للعملاء هي ألا يتخذوا قرار الشراء بناءً على السعر أو توقعات ارتفاع القيمة فقط، بل أن يدرسوا العقد، وطبيعة الملكية، وحقوقهم القانونية، وآلية التخارج، ومدى ملاءمة الاستثمار لقدراتهم المالية. أما الشركات، فعليها أن تقدم هذا النموذج بشفافية كاملة، وألا تخلط بين الملكية التشاركية وبين الوعود بعوائد مضمونة أو سهولة مؤكدة في إعادة البيع. فالملكية التشاركية يمكن أن تكون أداة فعالة لتوسيع قاعدة المستثمرين، بشرط أن تقوم على وضوح قانوني وتعاقدي، وإدارة سليمة، وتوقعات واقعية تتناسب مع طبيعة السوق.
هل لديكم داخل الشركة قطاع أو إدارة متخصصة لإعادة بيع الحصص العقارية (Resale)، تتولى مساعدة العملاء الراغبين في التخارج من استثماراتهم ونقل حصصهم إلى مشترين جدد؟ وكيف تنظمون هذه العملية لضمان حقوق البائع والمشتري وسهولة إتمام إجراءات التنازل؟
أعتقد أن هذا الاحتمال وارد، لكن لا أتوقع حدوثه على نطاق واسع في المدى القريب، لأننا نتحدث عن استثمار في قطاع التجزئة، وتحديدًا الهايبر ماركت، وهو استثمار يحتاج إلى فترة زمنية كافية حتى تظهر قيمته الحقيقية. ومن وجهة نظرنا، فإن الفترة التي تتراوح بين 3 و4 سنوات من تاريخ الاستلام تمثل إطارًا زمنيًا مناسبًا لتقييم تطور الاستثمار وأدائه.
وفي الوقت نفسه، نحن لا ننتظر حتى يصل العميل إلى مرحلة إعادة البيع لكي نفكر في حقوقه، بل نضع هذه المسألة في الحسبان منذ البداية. فعلى سبيل المثال، تتضمن عقودنا، فيما يتعلق بحصص الهايبر ماركت، بندًا ينص على أنه في حال رغبة العميل في بيع حصته بعد الاستلام، وعدم تمكنه من إيجاد مشترٍ خلال ستة أشهر، تلتزم الشركة بشراء الحصة منه بالقيمة العادلة السائدة وقتها، وفقًا للشروط وآلية التقييم المحددة في العقد.
بمعنى آخر، نحن لا نتحدث عن مجرد استرداد العميل لقيمة استثماره الأصلية، وإنما عن تقييم الحصة وفقًا لقيمتها العادلة وقت إعادة الشراء. فإذا اشترى العميل حصته بمليون و200 ألف جنيه، ثم ارتفعت قيمتها إلى مليونين ونصف المليون أو ثلاثة ملايين جنيه، فإن التقييم يتم على أساس القيمة العادلة في ذلك الوقت، وليس على أساس سعر الشراء الأصلي.
هذا الالتزام نابع من ثقتنا في رؤيتنا للمشروع، وخططنا التشغيلية، والفرص التي يوفرها نشاط الهايبر ماركت ونمو المبيعات. فنحن ننظر إلى العلاقة مع العميل باعتبارها شراكة استثمارية متكاملة، لا تنتهي بمجرد إتمام عملية البيع.
هدفنا في النهاية هو تحقيق معادلة متوازنة تضمن وضوح الحقوق والالتزامات، وتعزز ثقة العميل في استثماره، وتحقق مصلحة جميع الأطراف على المدى الطويل.
ما رسالتك للعميل؟ وما هو الوعاء الاستثماري الأفضل بالنسبة للعميل في الوقت الراهن؟
لا يوجد وعاء استثماري واحد يناسب جميع المستثمرين، فالاختيار يتوقف على أهداف كل مستثمر، وقدرته المالية، ومستوى المخاطر التي يمكنه تحملها. فهناك من يفضل الاستثمار في البورصة، التي تتطلب معرفة جيدة بآليات السوق أو الاستعانة بمتخصصين، بينما يتجه آخرون إلى الذهب باعتباره وسيلة للادخار والتحوط والحفاظ على القيمة، رغم أنه لا يحقق دخلًا دوريًا في حد ذاته.
كما أن الاستثمار في العملات الأجنبية يعتمد بدرجة كبيرة على تحركات أسعار الصرف، في حين قد يكون توجيه الأموال إلى مشروع قائم هو الخيار الأفضل لبعض أصحاب الأعمال، إذا كانت لديهم فرص حقيقية للتوسع وتحقيق عوائد مجزية.
أما العقار، فيتميز بأنه أصل ملموس يمكن أن يجمع بين الاستفادة من ارتفاع قيمته السوقية مستقبلًا وتحقيق دخل من خلال التأجير. كما تتيح أنظمة السداد للمستثمر فرصة توزيع تكلفة الشراء على فترة زمنية، بدلًا من سداد القيمة بالكامل مقدمًا، وهو ما قد يساعده على إدارة السيولة بصورة أفضل.
فعلى سبيل المثال، قد يستفيد المستثمر من ارتفاع القيمة السوقية للعقار بالتوازي مع تحصيل إيرادات إيجارية، بما يتيح له تحقيق أكثر من مصدر للعائد. ومع ذلك، تظل النتائج مرتبطة بظروف السوق وموقع العقار وتكاليف تشغيله وشروط التعاقد، ولا يمكن ضمان ارتفاع الأسعار أو تغطية الإيجارات للأقساط في جميع الحالات.
رسالتي الأساسية لكل عميل هي ضرورة اختيار المطور العقاري بعناية، والأهم من ذلك، اختيار استثمار يتناسب مع قدرته المالية الفعلية.
لدينا في مصر رغبة كبيرة في امتلاك العقارات باعتبارها أحد الأصول التي يمكن أن تسهم في بناء الثروة وتأمين المستقبل، لكن من الضروري التمييز بين الالتزام المالي المدروس والالتزام الذي يتجاوز قدرة العميل على السداد.
فبعض العملاء يركزون على تدبير قيمة المقدم، دون دراسة كافية لقدرتهم على الوفاء بالأقساط المستقبلية، وهو ما قد يدفعهم لاحقًا إلى إعادة البيع أو إنهاء التعاقد، مع احتمال تحمل خسائر وفقًا للشروط التعاقدية.
لذلك، أنصح دائمًا بضرورة دراسة الالتزامات المالية بعناية، والاحتفاظ بهامش مناسب من السيولة لمواجهة الظروف الطارئة، وعدم الدخول في استثمار قد يؤثر سلبًا على الاستقرار المالي للأسرة.
وكيف تسهم سنتر أوف إيرث في إتاحة فرص الاستثمار العقاري لشريحة أكبر من العملاء؟
تقوم الفكرة على إتاحة إمكانية تملك حصة في العقار، بدلًا من اشتراط شراء وحدة كاملة، بما يسمح للعملاء بدراسة فرص استثمارية تتناسب مع إمكانياتهم المالية.
فليس بالضرورة أن يكون عدم القدرة على شراء عقار كامل سببًا لاستبعاد الاستثمار العقاري من خيارات العميل؛ إذ يمكنه دراسة تملك حصة وفقًا لطبيعة المنتج المطروح، مع ضرورة فهم حقوقه والتزاماته، وآلية تحقيق العائد، وشروط إعادة البيع والتخارج.
ونحن نرى أن تنويع نماذج التملك يمكن أن يفتح المجال أمام شرائح جديدة لدراسة الاستثمار العقاري، بشرط أن يكون القرار قائمًا على فهم واضح لطبيعة الاستثمار ومخاطره وتكاليفه.
وفي النهاية، لا يتعلق الأمر بامتلاك أكبر عقار، وإنما باختيار الاستثمار الأنسب للأهداف والإمكانيات المالية لكل عميل. فنجاح القرار الاستثماري يبدأ من التخطيط الجيد، ووضوح الالتزامات، والقدرة على الاستمرار، بما يحقق التوازن بين بناء الأصول والحفاظ على الاستقرار المالي.
 Follow the latest news on Google News


